ESRS: Unterschied zur CSRD und wer berichten muss
Wer betroffen ist, was verpflichtend bleibt, was entfallen kann
- Für was steht ESRS im EU-Recht genau?
- Welche ESRS-Standards sind immer verpflichtend anzuwenden?
- Welche ESRS-Themen können Sie als unwesentlich auslassen?
- Wie ist der ESRS-Aufbau mit vier Bereichen gemeint?
- Wie läuft ESRS-Reporting von Analyse bis Offenlegung?
- European Sustainability Reporting Standards (ESRS) sind EU-weit verbindliche Standards, die Nachhaltigkeitsberichte inhaltlich strukturieren und vergleichbar machen.
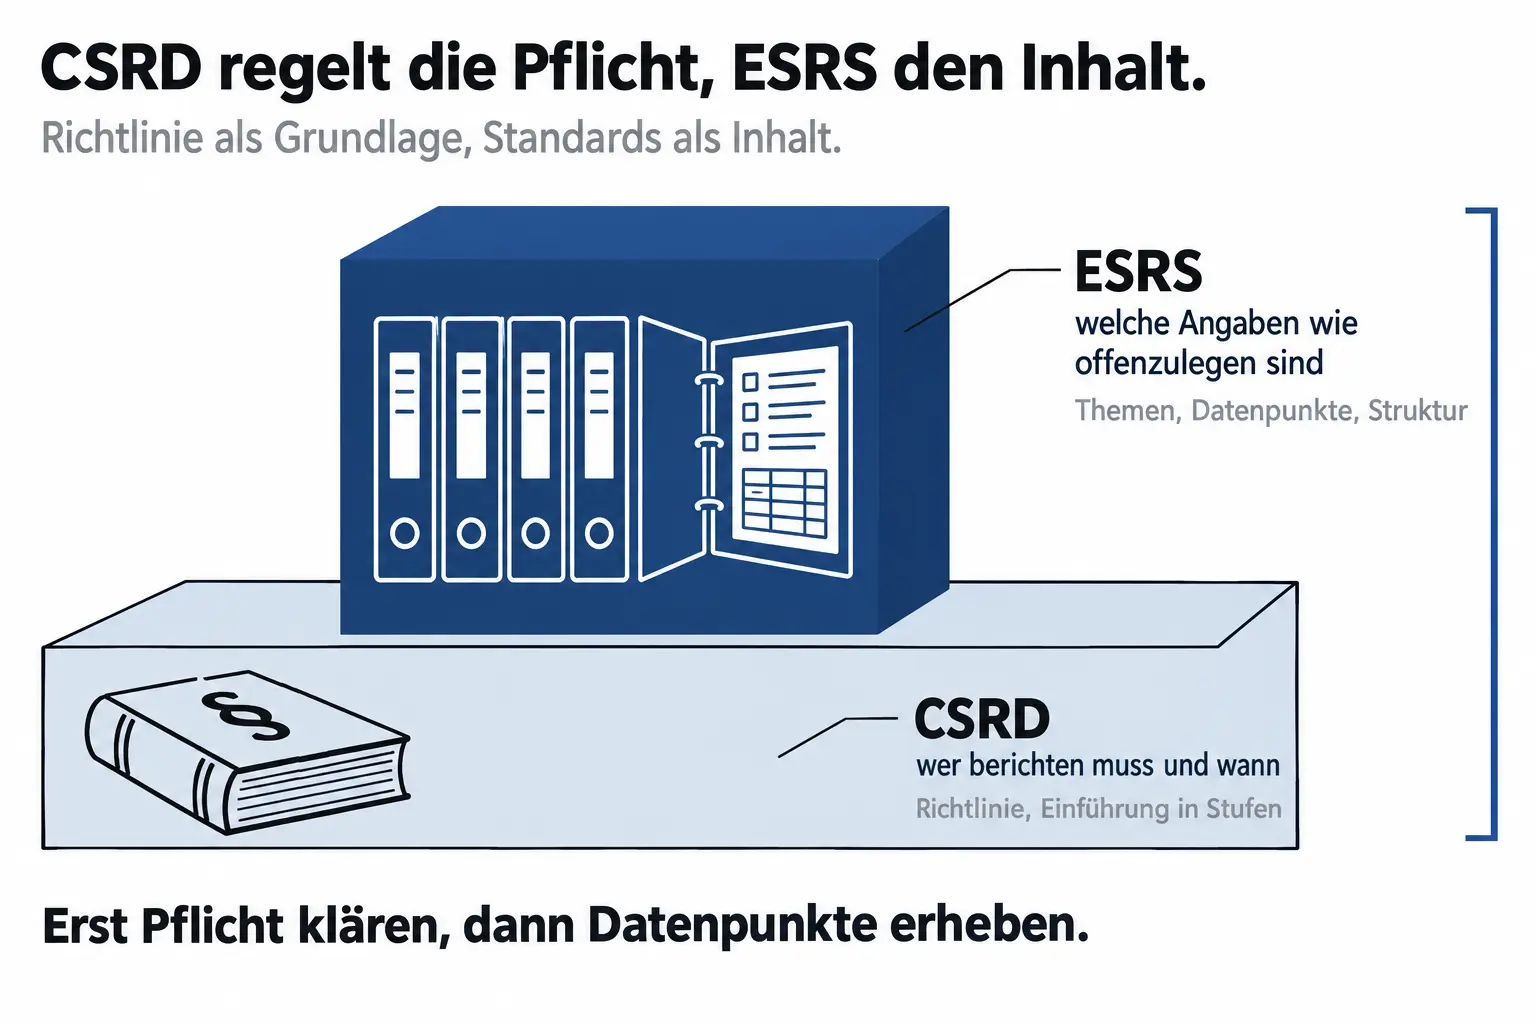
- Die Corporate Sustainability Reporting Directive (CSRD) regelt die Berichtspflicht; die ESRS definieren Themen, Datenpunkte und Mindestangaben.
- Das erste Set umfasst 12 Standards: ESRS 1 und ESRS 2 sind stets anzuwenden; welche der 10 thematischen Standards (E1–E5, S1–S4, G1) relevant sind, steuert die Wesentlichkeitsanalyse.
- Doppelte Wesentlichkeit verbindet finanzielle Risiken und Chancen mit Auswirkungen auf Umwelt und Menschen und leitet daraus Prioritäten für den Bericht ab.
- Die DN Group AG misst Impact über den VIA-Prozess (Venture Impact Assessment) mit 40 Kriterien und einem Environmental, Social, Governance (ESG)-Score von −100 bis +100, extern begleitet durch THE SEVENTEEN.
- Einordnung: Warum ESRS für Unternehmen jetzt relevant sind
- Was ist ESRS? Bedeutung und Einordnung
- ESRS vs. CSRD: Wo liegt der Unterschied?
- Wie ist der ESRS aufgebaut? Die vier Berichtsbereiche
- Welche ESRS-Standards gibt es? Die zwölf im Überblick
- Doppelte Wesentlichkeit: das Kernprinzip der ESRS
- Wer muss nach den ESRS berichten?
- Wie läuft die ESRS-Berichterstattung ab?
- Omnibus-Verfahren: Was ändert sich 2026 an den ESRS?
- ESG-Messbarkeit bei der DN Group AG
- Wie die DN Group AG Wirkung messbar macht
- Fazit: ESRS wird beherrschbar, wenn Sie sauber priorisieren
Einordnung: Warum ESRS für Unternehmen jetzt relevant sind
Nachhaltigkeitsberichte sind in der EU nicht mehr nur Kommunikation, sondern zunehmend prüfungsnahe Berichterstattung. Genau hier setzen die European Sustainability Reporting Standards an: Sie schaffen eine gemeinsame Sprache für Daten, Ziele und Risiken, damit Berichte zwischen Unternehmen vergleichbar werden.
Die Global Reporting Initiative (GRI) entwickelt nach Angaben des Umweltbundesamts seit rund 25 Jahren Nachhaltigkeitsberichtsstandards. GRI ist damit ein etablierter freiwilliger Standard neben den verbindlichen ESRS. Gerade weil mehrere Rahmenwerke parallel existieren, ist eine saubere Einordnung der Standards entscheidend.
- Klarheit schaffen: Begriffe, Rechtsrahmen und Zuständigkeiten einordnen.
- Struktur verstehen: Aufbau, Standards und doppelte Wesentlichkeit verknüpfen.
- Umsetzung planen: Reporting-Schritte, Datenquellen und Nachweise früh festlegen.
Was ist ESRS? Bedeutung und Einordnung
Im Reporting-Alltag begegnen Ihnen schnell mehrere Abkürzungen: ESRS, CSRD, ESG (Environmental, Social, Governance) und CSR (Corporate Social Responsibility). Für den Start hilft eine saubere Einordnung, weil daraus Ihr internes Pflichtenheft entsteht. ESRS konkretisieren, was Unternehmen in der Nachhaltigkeitsberichterstattung strukturiert offenlegen; CSRD beschreibt den übergeordneten Rechtsrahmen der Berichtspflicht. Erarbeitet werden die ESRS im Auftrag der EU-Kommission durch EFRAG (European Financial Reporting Advisory Group).
Im Unternehmensalltag bedeutet das: Nicht jede mögliche Kennzahl gehört automatisch in den Bericht. Für Ihr Team gilt: Sie leiten Themen und Datenpunkte aus Ihrer Wesentlichkeitsanalyse ab und dokumentieren den Weg dorthin. Wenn keine CSRD-Pflicht greift, kann der Voluntary Standard (VS) als freiwilliger EFRAG-Standard für Unternehmen ohne CSRD-Pflicht eine schlankere, freiwillige Berichtsstruktur bieten. Er ist seit dem 24.09.2026 Nachfolger des VSME; Rechtsgrundlage ist die Delegierte Verordnung (EU) 2026/1560 (ABl. vom 21.09.2026).
ESRS steht für European Sustainability Reporting Standards. Sie sind verbindliche EU-Berichtsstandards zur Nachhaltigkeitsberichterstattung unter der Corporate Sustainability Reporting Directive (CSRD) und definieren, welche Angaben Unternehmen strukturiert offenlegen.
- Zweck: Vergleichbare Nachhaltigkeitsdaten für Stakeholder und Prüfer.
- Rechtsrahmen: Berichtsstandards innerhalb des CSRD-Kontexts.
- Standardsetzer: Erarbeitung im Auftrag der EU-Kommission durch EFRAG.
- Praxisrelevanz: Fokus auf Prozesse, Nachweise und konsistente Kennzahlen.
- Abgrenzung: ESG sind Kriterien, CSR ist Verantwortungskonzept.
ESRS vs. CSRD: Wo liegt der Unterschied?
Sobald die Begriffe klar sind, zählt die Trennlinie zwischen „Pflicht“ und „Inhalt“. CSRD beschreibt als Richtlinie, wer berichten muss und in welchem Rahmen. ESRS liefern die konkreten Offenlegungen, also Struktur, Themenlogik und Datenpunkte.
Die IHK Bergisches Land schreibt: Grundlage für die ESRS ist die CSRD-Richtlinie der Europäischen Union. Für Projektplanung ist das praktisch: Sie können CSRD als „Wieso und für wen?“ lesen und ESRS als „Was genau und wie detailliert?“.
Die Kennzahl illustriert die Abgrenzung: ESRS sind ein klar definiertes Standardset mit konkreten Mindestangaben und Datenpunkten, während die CSRD als Richtlinie den rechtlichen Rahmen der Berichtspflicht und deren Umsetzung vorgibt.
CSRD-Richtlinie
- Adressatenkreis und Pflichten festlegen
- Umsetzung ins nationale Recht steuern
- Prüfanforderungen und Veröffentlichung regeln
- Zeitplan: 2028 für Drittstaaten-Mütter
ESRS-Standards
- Themen, Datenpunkte und Struktur definieren
- Wesentlichkeit und Ausnahmen beschreiben
- Vergleichbarkeit über Kennzahlen ermöglichen
- Prozesse zu Politik, Maßnahmen, Zielen fordern
Wie ist der ESRS aufgebaut? Die vier Berichtsbereiche
Der Aufbau folgt einer Logik: Erst kommen übergreifende Vorgaben, danach Themen zu Umwelt, Sozialem und Governance. So verhindern die Standards, dass ein Bericht nur aus Einzelkennzahlen besteht, ohne Governance und Steuerung zu erklären.
Wichtig ist die Konsequenz: Sie berichten nicht automatisch zu allem. Sie berichten zu dem, was Ihre Wesentlichkeitsanalyse als wesentlich einstuft, und dokumentieren, wie Sie zu dieser Priorisierung gelangen.
- Übergreifend: ESRS 1 und 2 regeln Grundlagen und Mindestangaben.
- Umwelt: E1 bis E5 decken Klima, Verschmutzung, Wasser, Biodiversität, Kreislaufwirtschaft.
- Soziales: S1 bis S4 behandeln Belegschaft, Wertschöpfungskette, Communities, Konsumenten.
- Governance: G1 fokussiert Unternehmensführung und Geschäftspraktiken.
Welche ESRS-Standards gibt es? Die zwölf im Überblick
Aus dem Aufbau folgt die konkrete Frage: Welche Standards stehen im Raum? Diese Liste ist die Basis, um Ihr Datenmodell, Zuständigkeiten und Nachweise zu planen. Welche thematischen Standards Sie anwenden, hängt von Wesentlichkeit und Scope ab.
Das erste Set umfasst zwölf Standards: ESRS 1 (allgemeine Anforderungen) und ESRS 2 (allgemeine Angaben) sind stets anzuwenden. Welche der zehn thematischen Standards (E1–E5, S1–S4, G1) Sie berichten, ergibt sich aus Ihrer Wesentlichkeitsanalyse.
| Standard | Bereich | Inhalt (kurz) |
|---|---|---|
| ESRS 1 | Übergreifend | Allgemeine Anforderungen, Prinzipien, Wesentlichkeit, Berichtssystematik |
| ESRS 2 | Übergreifend | Allgemeine Offenlegungen zu Strategie, Governance, Prozess und Mindestangaben |
| ESRS E1 | Umwelt | Klimawandel: Übergang, Anpassung, Energie |
| ESRS E2 | Umwelt | Umweltverschmutzung von Luft, Wasser, Boden, Stoffe |
| ESRS E3 | Umwelt | Wasser- und Meeresressourcen, Entnahmen, Einleitungen |
| ESRS E4 | Umwelt | Biodiversität und Ökosysteme, Landnutzung, Entwaldung |
| ESRS E5 | Umwelt | Ressourcennutzung und Kreislaufwirtschaft, Materialien, Abfall |
| ESRS S1 | Soziales | Eigene Belegschaft, Arbeitsbedingungen, Gleichbehandlung |
| ESRS S2 | Soziales | Arbeitskräfte in der Wertschöpfungskette |
| ESRS S3 | Soziales | Betroffene Gemeinschaften, Menschenrechte, soziale Auswirkungen |
| ESRS S4 | Soziales | Verbraucher und Endnutzer, Produktsicherheit, Information |
| ESRS G1 | Governance | Geschäftspraktiken, Integrität, Compliance, Unternehmenskultur |
| DN Group AG | Praxisbezug | VIA orientiert an CSRD, ESRS, EU-Taxonomie; jährliche doppelte Wesentlichkeit |
Für die praktische Umsetzung lohnt sich eine klare Zuordnung: Welche Abteilung liefert welche Kennzahl, welche Definition gilt, und welcher Nachweis belegt die Aussage. Genau diese Logik entscheidet darüber, ob Ihr Bericht stabil bleibt, wenn Anforderungen sich verändern.
Doppelte Wesentlichkeit: das Kernprinzip der ESRS
Mit der Liste der Standards kommt die Frage, was davon für Sie zählt. Die doppelte Wesentlichkeit ist das Steuerungsinstrument: Sie zwingt Sie, Nachhaltigkeit nicht nur als Wirkung, sondern auch als Geschäftsrisiko zu bewerten.
Nach Darstellung des Umweltpakts Bayern müssen Unternehmen berichten, wie nachhaltigkeitsbezogene Auswirkungen, Risiken und Chancen identifiziert werden und welche Richtlinien und Maßnahmen zur Anwendung kommen. Genau diese Nachvollziehbarkeit macht aus einer Priorisierung eine prüfbare Logik.
- Outside-In: Risiken und Chancen für Umsatz, Kosten, Finanzierung, Lieferfähigkeit.
- Inside-Out: Auswirkungen auf Klima, Ressourcen, Arbeitsbedingungen, Communities.
- Entscheidungsregel: Wesentlich bei Auswirkungs- oder finanzieller Perspektive.
- Stakeholder-Input: Erwartungen fließen als Nachweis in die Analyse ein.
- Konsequenz: Themen dürfen entfallen, wenn sie unwesentlich sind.
- Prüfbarkeit: Kriterien, Datenquellen und Entscheidungen müssen dokumentiert sein.
Wer muss nach den ESRS berichten?
Die doppelte Wesentlichkeit beantwortet das „Was“, die CSRD beantwortet das „Wer“. Nach Omnibus I gilt die Anwendung ab dem Geschäftsjahr 2027 für Unternehmen mit mehr als 1.000 Beschäftigte und mehr als 450 Mio. € Nettoumsatz. Als Ausnahme kommen Drittstaaten-Mutterunternehmen ab 2028 in Betracht, wenn die 450 Mio. € EU-Umsatz-Schwelle erreicht wird und zusätzlich eine EU-Tochter oder Niederlassung mit mehr als 200 Mio. € Nettoumsatz besteht.
Die IHK München nennt als Beispiel: Drittstaaten-Mutterunternehmen können ab dem Geschäftsjahr 2028 betroffen sein, wenn sie in der EU mehr als 450 Mio. € Nettoumsatz erzielen und eine EU-Tochter oder Zweigniederlassung mit mehr als 200 Mio. € Nettoumsatz haben.
Die IHK München nennt diese Konstellation als Beispiel; entscheidend ist stets die konkrete CSRD-Anwendbarkeit im Einzelfall.
- Direkt betroffen: Ab 2027, > 1.000 Beschäftigte und > 450 Mio. € Nettoumsatz.
- Drittstaatenbezug: Ausnahme ab 2028: 450 Mio. € EU-Umsatz + 200 Mio. € EU-Einheit.
- Freiwilliger Standard: VS (seit 24.09.2026) für Unternehmen ohne CSRD-Pflicht.
- Grundsatz: Wesentlichkeit steuert Tiefe, nicht die Wunschliste.
- Dokumentation: Prozessbeschreibungen sind so wichtig wie Kennzahlen.
Für die DN Group AG gehört das zur Praxis des Screenings: Sie fordert dafür unter anderem einen Nachhaltigkeitsbericht, eine Wesentlichkeitsanalyse und einen CO₂-Footprint an.
Wie läuft die ESRS-Berichterstattung ab?
Wenn klar ist, wer berichten muss und welche Themen wesentlich sind, zählt der Ablauf. Für eine belastbare Umsetzung starten Sie mit der Wesentlichkeitsanalyse und leiten daraus Datenpunkte ab. Dabei priorisieren Sie impacts, risks and opportunities (IRO) – also Auswirkungen, Risiken und Chancen. Danach geht es um Definitionen, Systeme, Verantwortliche und Nachweise.
- Scope klären
CSRD-Anwendungsbereich und Konsolidierung festlegen. - Wesentlichkeit bewerten
Auswirkungen, Risiken, Chancen priorisieren und begründen. - Datenmodell bauen
Kennzahlen definieren, Quellen und Owner zuweisen. - Maßnahmen dokumentieren
Politiken, Ziele und Kennzahlen mit Nachweisen verknüpfen. - Entwurf erstellen
Struktur befüllen und Konsistenz prüfen. - Prüfung vorbereiten
Nachweise bündeln und Änderungen protokollieren. - Offenlegen
Bericht finalisieren und fristgerecht veröffentlichen.
Für Ihr Projektteam liegt der Engpass meist nicht im Schreiben, sondern in Datenqualität und Nachweisführung. Wenn beides sauber aufgesetzt ist, werden Prüfungen und spätere Anpassungen deutlich reibungsärmer.
Omnibus-Verfahren: Was ändert sich 2026 an den ESRS?
Wenn Sie den Prozess aufsetzen, lohnt der Blick auf den aktuellen Rechtsstand. Die überarbeiteten ESRS sind final beschlossen; die Anwendung startet ab dem Geschäftsjahr 2027, eine frühere Nutzung ist freiwillig möglich.
Die Haufe Akademie schreibt, die Omnibus-Reform senke die verpflichtenden Datenpunkte um mehr als 60 Prozent und die Datenpunkte insgesamt um mehr als 70 Prozent. Für Ihre Umsetzung heißt das: Ein sauberer Kern aus Definitionen, Quellen und Nachweisen bleibt wertvoll, auch wenn einzelne Detailpunkte entfallen.
- Vereinfachung: Reduktion von Datenpunkten ist beschlossen.
- Schwerpunkt: Wesentlichkeit und Nachweisführung bleiben Kernarbeit.
- Umsetzung: Datenhaushalt so bauen, dass Anpassungen möglich sind.
- Freiwilligkeit: Voluntary Standard (VS) für Unternehmen ohne CSRD-Pflicht.
- Konsequenz: Berichtsqualität wird stärker über Prozesse entschieden.
Die DN Group AG nutzt den Venture Impact Assessment (VIA)-Prozess, der sich an CSRD, ESRS und EU-Taxonomie orientiert. Für alle wesentlichen Beteiligungen werden jährlich eine doppelte Wesentlichkeitsanalyse sowie eine ESG-Berichterstattung mit Impact-Score-Tracking erstellt. So lässt sich die Logik der Wesentlichkeit aus den ESRS in eine konsistente Berichtspraxis übertragen.
ESG-Messbarkeit bei der DN Group AG
ESRS zielt auf Vergleichbarkeit und Nachweisbarkeit. Eine ähnliche Logik braucht Impact Investing, weil Investoren Wirkung sonst kaum von Greenwashing unterscheiden können. Die DN Group AG arbeitet dafür mit einem standardisierten Prüfprozess, der ESG-Daten in eine nachvollziehbare Bewertung überführt.
ESG-Score 48 nach VIA-Prozess
- Ausgangslage
- Für ein wachsendes Unternehmen wie die EasyMotion Tec AG müssen Wirkung und Steuerung so beschrieben werden, dass Investoren sie prüfen und einordnen können. Ohne konsistentes Scoring bleibt Impact schwer vergleichbar und wird in der Kapitalmarktkommunikation angreifbar.
- Vorgehen
- Die DN Group AG wendete ihren VIA-Prozess mit 40 ESG-Prüfkriterien an. Der Prozess wurde gemeinsam mit THE SEVENTEEN entwickelt und nutzt eine klare Schwelle, bevor ein Unternehmen für eine engere Begleitung weiterverfolgt wird.
- Ergebnis
- EasyMotion Tec AG erreichte einen ESG-Score von 48 Punkten. Das liegt nach Darstellung der DN Group AG 92 Prozent über dem Schwellenwert von 25 Punkten und bestätigt messbaren positiven Impact in Gesundheit, Wohlbefinden und Ressourcenschonung.
Wie die DN Group AG Wirkung messbar macht
Wenn Sie einen ESRS-Bericht erstellen, brauchen Sie feste Kriterien und Schwellen, damit Aussagen konsistent bleiben. Genau mit solchen festen Kriterien und Schwellen arbeitet die DN Group AG im Impact-Kontext, um Wirkung nachvollziehbar zu bewerten.
- Feste Kriterien: Einheitliche Logik für Aussagen und Nachweise.
- Screening-Unterlagen: Nachhaltigkeitsbericht, Wesentlichkeitsanalyse, CO₂-Footprint.
- Externe Validierung: Expertengremium von THE SEVENTEEN.
Für Beteiligungen werden zudem Impact-Thesen mit messbaren Leistungskennzahlen (KPIs) entwickelt und im Reporting begleitet. Diese Struktur unterstützt auch im ESRS-Reporting, weil sie die Verbindung zwischen Themen, Steuerung und Nachweisen in einer prüfbaren Logik hält.
Fazit: ESRS wird beherrschbar, wenn Sie sauber priorisieren
ESRS wirkt auf den ersten Blick wie ein Datenberg. Mit sauberer Abgrenzung zwischen CSRD (Pflicht) und ESRS (Inhalt) und einer dokumentierten doppelten Wesentlichkeit wird daraus ein planbares Projekt. Die überarbeiteten ESRS gelten ab dem Geschäftsjahr 2027; zugleich wurden laut Haufe Akademie die verpflichtenden Datenpunkte um mehr als 60 Prozent reduziert. Für Ihr Berichtsteam gilt: Klären Sie Definitionen, Datenquellen und Nachweise vor dem Schreiben und berichten Sie dann konsequent entlang der Standards.
Häufig gestellte Fragen
Was ist der Unterschied zwischen ESG und CSR?
ESG beschreibt Kriterien zu Umwelt, Sozialem und Unternehmensführung, die sich in Kennzahlen und Prozessen messen lassen. CSR steht für unternehmerische Verantwortung als Konzept. CSR kann Teil der Strategie sein, ESG macht sie prüfbar.
Was ist der Unterschied zwischen ESRS und CSRD?
Die CSRD ist die EU-Richtlinie, die festlegt, wer berichten muss und wie die Pflicht eingebettet ist. Die ESRS sind die konkreten Standards mit Themenlogik, Mindestangaben und Datenpunkten für den Bericht.
Für was steht ESRS?
ESRS steht für European Sustainability Reporting Standards. Die Standards strukturieren, welche Nachhaltigkeitsangaben Unternehmen offenlegen, und wie sie Wesentlichkeit, Governance, Maßnahmen, Ziele und Kennzahlen nachvollziehbar darstellen, damit Berichte vergleichbar werden.
Welche ESRS gibt es?
Das erste Set umfasst zwölf Standards. ESRS 1 und ESRS 2 sind stets anzuwenden; welche der zehn thematischen Standards (E1–E5, S1–S4, G1) relevant sind, steuert die Wesentlichkeitsanalyse.
Was bedeutet doppelte Wesentlichkeit in den ESRS?
Doppelte Wesentlichkeit verbindet zwei Blickrichtungen: Outside-In bewertet Nachhaltigkeitsrisiken und -chancen für das Geschäft, Inside-Out die Auswirkungen des Unternehmens auf Umwelt und Menschen. Ein Thema ist wesentlich, wenn eine der beiden Perspektiven wesentlich ist.
Was heißt ESRS-Reporting konkret für die Datensammlung?
ESRS-Reporting verlangt definierte Kennzahlen, klare Verantwortlichkeiten und prüfbare Nachweise. Sie brauchen ein Datenmodell, das Politik, Maßnahmen, Ziele und Ergebnisse verbindet. Ohne stabile Definitionen entstehen Widersprüche und hohe Korrekturaufwände.
Welcher freiwillige Standard passt für Unternehmen ohne CSRD-Pflicht?
Der Voluntary Standard (VS) ist seit dem 24.09.2026 der freiwillige Standard für Unternehmen ohne CSRD-Pflicht; Rechtsgrundlage ist die Delegierte Verordnung (EU) 2026/1560 (ABl. vom 21.09.2026). Er passt, wenn keine CSRD-Pflicht greift, aber Kunden, Banken oder Investoren konsistente ESG-Informationen erwarten. Der VS ist Nachfolger des VSME.